新闻
-
改正不当饮用行为,从源头减少汽水爆炸爆瓶发生
生活中绝大多数汽水爆炸爆瓶事故,并非高温、颠簸等外部环境单一导致,更多是大众长期养成的错误存放、饮用习惯不断累积风险,最终在开瓶瞬间集中爆发。这些危险行为看似微不足道,却会持续抬高瓶内气压、损伤瓶...
-
四川省重点行业企业家赋能发展培训班(第5期)在北...
聚焦商业航天与低空经济 助力专精特新企业布局硬科技新赛道 6月8日—12日,四川省重点行业企业家赋能发展培训班(第5期)—商业航天和低空经济企业家班在北京大学政府管理学院顺利举办。来自全省商业航天、低空经...
-
BOP论文再登国际期刊,生物科技推动行业创新
近日,专业口腔护理品牌BOP波普专研传来科研佳讯,其携手合作科研团队的最新成果,已成功发表于国际高水平学术期刊《Translational Dental Research》。该期刊由西安交通大学主办,依托国家医学攻关产教融合创新...
-
数字化赋能餐饮业:流浪泡泡9月上线全链路管理系统
2025年8月21日,在武汉汉口喜来登大酒店举行的发布会上,在流浪泡泡品牌发布会上,企业宣布将于9月正式上线全链路电子信息系统,为全国门店提供数字化分析与智慧运营支持。 据介绍,该系统可覆盖采购、仓储、配...
-
“迎世运 游成都——当夏,到成都街头走一走”——成都文...
6月27日—29日,成都市文化广电旅游局以“迎世运 游成都——当夏,到成都街头走一走”为主题亮相第二十届北京国际旅游博览会,多维度展示推介成都暑期旅游精品线路、经典场景和精彩活动,向全世界发出热情邀约,诚邀广大游...
从“炫技”到“算账”:人形机器人的商业化拐点
发布时间:2026/10/10 中国 浏览:182
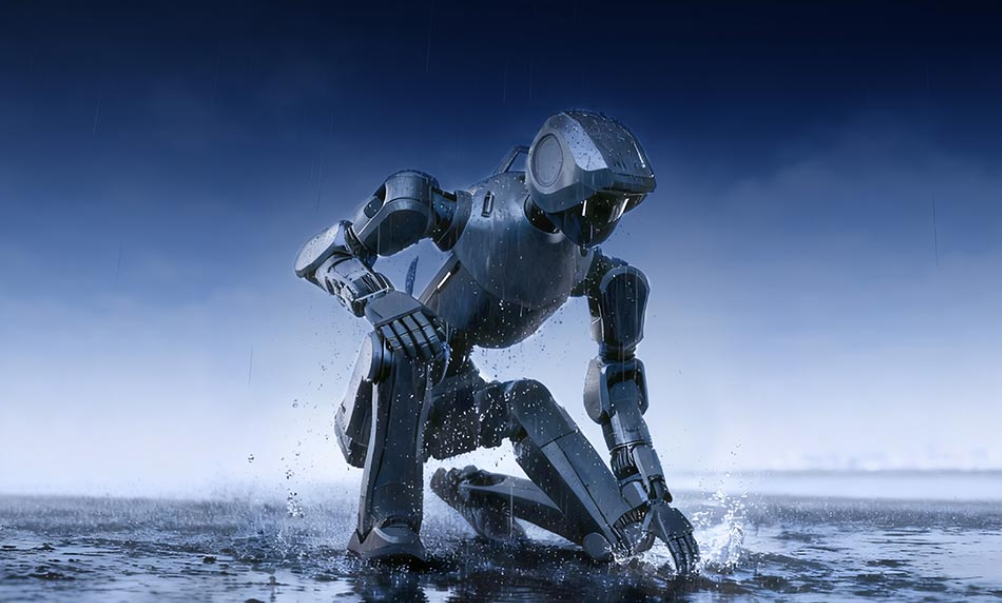
2026年的人形机器人赛道,正在经历一场深刻的逻辑切换。当松延动力把双足人形机器人价格打到9998元,当宇树R1现货降至2.99万元,价格本身已经不再是最值得讨论的新闻。真正值得追问的是:买回去之后,它到底能干什么?多久能回本?几个人看着它干活?
这些问题,才是2026年人形机器人从“舞台明星”走向“工作岗位”必须回答的考题。
## 出货量狂飙背后的“买家变了”
先看一组数字。2026年上半年,全球人形机器人出货量逼近2.5万台,同比增长432%。中国厂商贡献了其中绝大部分,弗若斯特沙利文的报告显示,全球人形机器人收入排名前五的厂商全部来自中国,合计占据五成以上市场份额。
但比出货量更值得关注的变化,藏在买家结构里。科研教育、表演展示和政府数据采集中心这三类非工业场景的出货占比,从2025年全年的83.8%降至2026年上半年的69%。跌掉的近15个百分点,流向了工业制造、物流仓储和商业服务。买家正在从“买回去研究”的人,变成“买回去干活”的人。
这种变化在头部厂商的战略分化中体现得尤为清晰。智元机器人走的是工业部署路线,上半年出货超8600台,在龙旗科技平板产线上做精密上下料,在均胜电子工厂里完成柔性装配,节拍最快12.97秒,成功率超99%。优必选聚焦航空制造、汽车工业和智能制造三大场景,空客首批采购100台Walker S2,成为全球首个进入航空制造领域的人形机器人订单。宇树则走了另一条路——用同一副35公斤的机身试探完全不同的场景,从加州大学的手术台到旧金山的客厅保洁试点,用极低的硬件成本把机器人铺到尽可能多的场景里,用场景密度换数据密度。
不同的路线背后,是对“人形机器人到底该先做什么”这个问题的不同回答。而市场的耐心,正在被“回本周期”这个朴素的标尺重新丈量。
## 三道考题:多久回本、几个人看、换个地方还能不能干
采购方的心态转变,比产品降价更具标志性。星动纪元联合创始人席悦在世界机器人大会期间谈道,早些年客户做POC试点时并不纠结价格,如今越来越多B端客户开始认真探讨ROI。判断一个场景是否跑通商业化,三件事:是否解决真实痛点、能否批量部署、经济模型是否成立。
这三件事,恰好对应着三道绕不开的考题。
**第一道题:多久回本?** 租赁市场的变化提供了参照。人形机器人日租金从2025年初的万元级,回落至2026年初的2000至3000元,部分机型已跌破千元。把7.9万元的采购价放在一起对比,购置一台机器的资金足以租赁几十天到两百多天,还不用承担维修和贬值压力。当“买不如租”成为一部分采购方的理性选择时,整机销售的故事就需要更有说服力的回本逻辑。
**第二道题:几个人看?** 珠海横琴长隆飞船乐园的案例很有代表性。园内超过300台具身机器人投入运行,覆盖演出、导览、零售、酒店等七大场景,现阶段配套运维看护人员超过100名,人机比约为3比1。运营方的规划目标是从3比1优化到10比1,远期达到20比1。这个数字的跨越,才是“替代人力”与“需要专人看护的大型展项”之间的分水岭。
**第三道题:换个地方还能不能干?** 这是最远也最难的一笔账。一台机器人若只能在一个场子干一件事,成本永远摊不薄。把景区里练出的能力搬进工厂车间,业内估计还需3到5年。这种“场景复用”的难度,恰恰暴露了当前人形机器人智能水平的真实水位——它可以在结构化的展演环境里稳定运行,但一旦进入嘈杂拥挤、随时被干扰的开放环境,出错率就会成为商业化的硬约束。
## 量产能力的“虚”与“实”
单从制造能力看,中国厂商已经交出了令人瞩目的答卷。智身科技累计量产突破1.5万台,单月产能较去年月均水平提升超10倍。上纬新材旗下的启元机器人引入汽车工业的制造节拍,每2.5分钟下线一台机器人。宇树、优必选、智元等头部厂商的产能规划均已指向万台级甚至更高。
但“造得出来”和“卖得出去且能干活”之间,仍然横亘着一条鸿沟。优必选上半年全尺寸人形机器人只卖了921台,亏损3.39亿元——产能有了,客户没跟上。东方精工的具身智能业务毛利率甚至是负数,造得越多,可能亏得越多。
更隐蔽的问题在于智能能力与硬件迭代的错位。中关村智友研究院院长王田苗提醒,人形机器人走向大规模应用仍存在“三道坎”:大脑不够可靠——99%的任务成功率看似不低,却意味着机器人走出去100次,有1次可能“掉链子”;硬件性能在负重、高低温适配、持续工作时长等方面仍难满足行业底线;大规模生产缺乏统一工艺和检测标准,一致性难以保证。
宇树科技创始人王兴兴给出的时间表更为审慎:具身智能的“ChatGPT时刻”——在80%陌生场景中通过自然指令完成80%任务——快则2到3年,慢则5到10年。
## 价格战的另一面:供应链红利与隐性代价
这一轮降价的底气,相当程度上来自中国制造业的规模效应。核心零部件国产化率已提升至75%至90%,谐波减速器的成本被腰斩到进口产品的三分之一以下。特斯拉Optimus完全绕开中国供应链的物料成本要13万美元以上,一旦接入中国本土供应链,成本瞬间暴跌近七成。
但一位熟悉核心零部件供应的业内人士也直言,这一轮整机降价“一半得益于供应链成熟,一半来自厂商让利抢市场”。这意味着,当前不少落地项目带有明显的供给驱动特征:出发点并不是“景区存在亟待解决的业务痛点”,而是“机器人已经造出来了,看看哪些场景可以先用起来”。
依靠厂商贴钱换来的低价终究难以长期维持。当价格红利消退之后,运维响应效率与整机迭代速度,才是买家真正需要承担的隐性代价。更现实的是,人形机器人行业尚未形成统一的运维服务标准和响应体系,一旦设备在异地出现故障,维修成本和停机损失都可能远超采购时的预期。
## 趋势判断:从“量产元年”到“运维元年”
展望未来两到三年,人形机器人产业将经历几个关键转变。
**从“卖硬件”到“卖服务”。** 租赁模式的兴起已经预示了这一方向。RaaS(机器人即服务)让文旅、零售客户不用一次性承担高额硬件采购成本,可按使用周期付费。这种模式降低了客户尝试的门槛,但也对厂商的资产调度、本地化运维、设备生命周期管理能力提出了更高要求。擎天租CEO李一言的判断值得参考:机器人租赁的合理健康价格区间大致在5000元/天上下浮动,而行业当前的核心任务是“搭建城市服务网络、打通最后一公里”。
**从“单点炫技”到“场景深耕”。** 展会上的空翻、舞蹈仍然吸引眼球,但采购方的评判标尺已经换了。零售场景考验开放环境下的抗干扰和自然交互能力,工业场景看重抓取精度和重复作业稳定性,文旅场景要求机器人在嘈杂拥挤中尽量少出错。不同场景对能力的要求差异巨大,能够“量产+场景运营”的企业才具备长期竞争力。
**从“中国制造”到“全球供给”。** 中国厂商在全球人形机器人收入排名中包揽前五,供应链优势短期内难以被追赶。但真正的壁垒不在本体制造,而在数据积累和场景理解。谁能率先在真实商业场景中积累足够多的有效数据,形成“产品应用—数据积累—模型迭代—产品升级”的闭环,谁就更有可能在下一阶段的竞争中占据主动。
中国电子学会理事长徐晓兰的概括最为精准:人形机器人正从“舞台上动起来”“赛场上跑起来”,向“家庭里用起来”“工厂里干起来”加速进化。前半句完成得不错,后半句才是真正的考题。
跳舞之外,采购方要的答卷只有三道:多久回本、几个人看、换个地方还能不能干。标价只是把人请进了考场,这三道题答完,才算出分。而这三道题的答案,不在实验室里,不在发布会上,在每一个真实运行的场景中。